

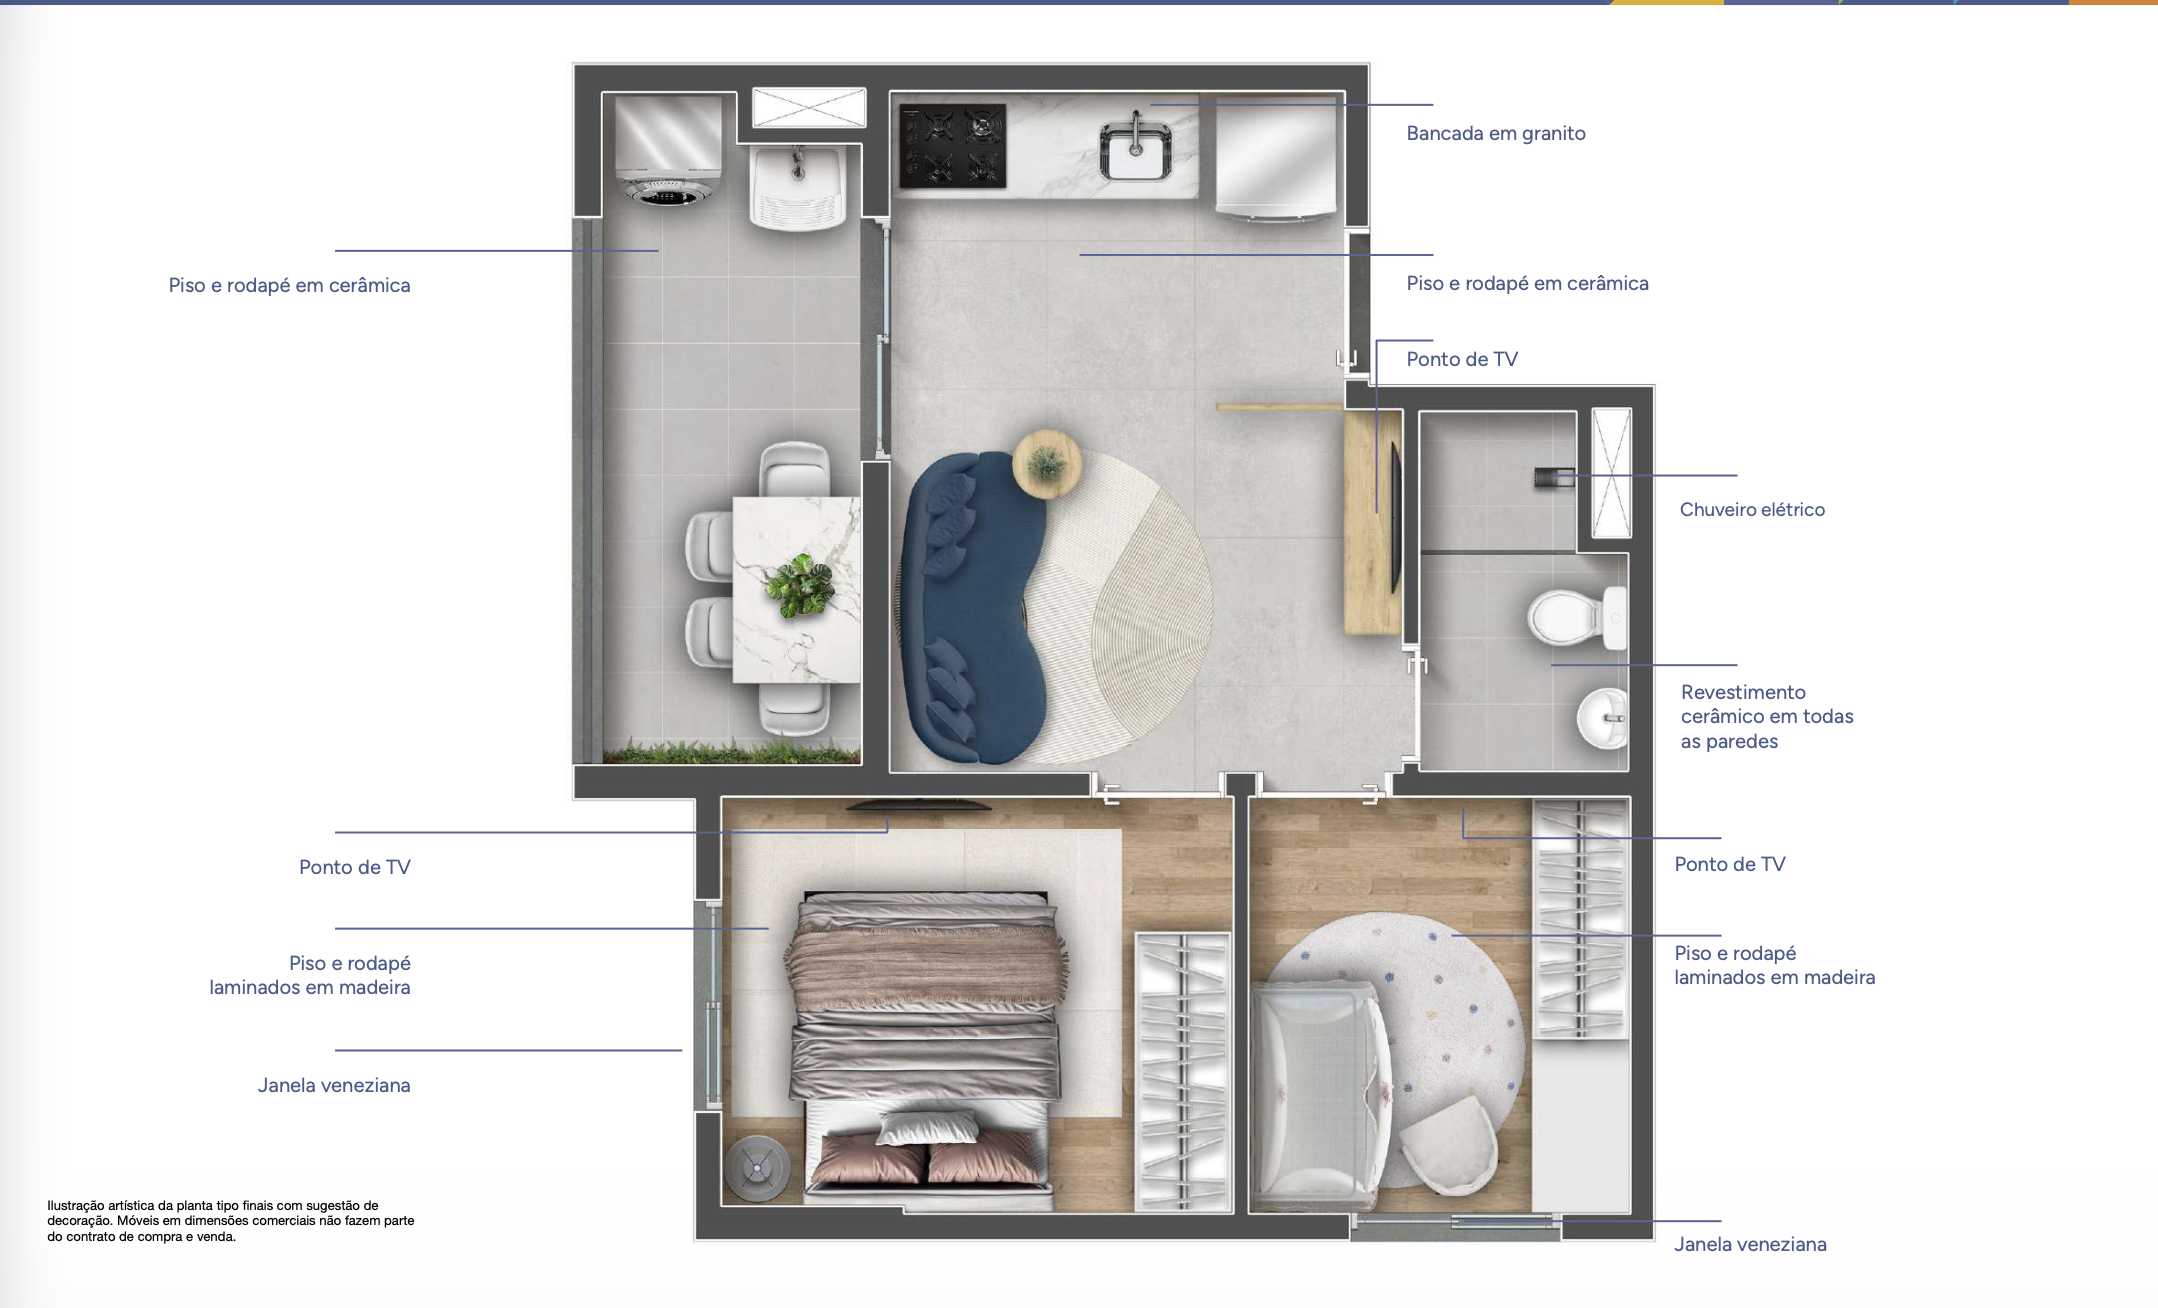
Imóvel na planta pelo Minha Casa, Minha Vida vale a pena para quem pode esperar a obra e consegue pagar os encargos da construção junto com o aluguel. Não vale para quem precisa se mudar logo. Em troca da espera, você compra um imóvel novo, com proteções previstas em lei.
Resumo rápido
- Durante a obra você paga encargos de juros que não abatem a dívida. A amortização só começa depois da entrega.
- A construtora só pode vender depois de registrar a incorporação no cartório.
- A lei aceita atraso de até 180 dias corridos, se isso estiver claro no contrato.
- Desistir custa caro: a multa pode chegar a 25% ou 50% do que você pagou, conforme o empreendimento.
- Comprou no estande? Você tem 7 dias para desistir com devolução de tudo.
Quais são as vantagens de comprar na planta pelo Minha Casa, Minha Vida?
A principal vantagem é o tempo. Você entra no imóvel antes de ter todo o dinheiro, e a obra dá fôlego para se organizar. Mas não é só isso:
- Tempo para montar a entrada: cada construtora tem o seu fluxo de pagamento durante a obra, o que costuma diluir a parte que não é financiada.
- FGTS sem complicação: na planta, o FGTS sai da sua conta de uma vez e o banco repassa à construtora conforme o cronograma da obra.
- Imóvel novo: sem reforma, sem instalação velha e com escolha de unidade enquanto há estoque.
- Proteção contra atraso longo: em empreendimento financiado pela Caixa, se a entrega atrasa mais de 6 meses além do prazo contratado, os encargos passam a ser pagos pela construtora até a entrega.
- Regras de incorporação: a venda só pode acontecer depois do registro do memorial de incorporação no cartório.
Quais são os riscos?
Eu prefiro falar dos riscos antes de você assinar do que depois. Nenhum deles é motivo para desistir da planta, mas todos precisam estar na sua conta:
- Dois pagamentos ao mesmo tempo: os encargos da fase de obra começam no mês seguinte à assinatura. Se você mora de aluguel, paga os dois até a entrega.
- Encargo que não baixa a dívida: nessa fase você paga juros e atualização sobre o valor já liberado à construtora, mais seguro. O saldo devedor não diminui.
- Atraso tolerado: a lei aceita entrega até 180 dias corridos depois da data prevista, sem multa para a construtora, se essa tolerância estiver escrita de forma clara e destacada no contrato.
- Desistência cara: se você desistir depois do prazo de arrependimento, a construtora pode reter uma parte do que você pagou.
- A vida muda em anos de obra: emprego, renda e família mudam. O compromisso assinado continua o mesmo.
Para ver como os encargos são calculados, a fórmula da Caixa é: saldo devedor mais atualização monetária, vezes a taxa anual nominal, dividido por 1.200. Ou seja, quanto mais a obra avança, mais dinheiro foi liberado e maior fica o encargo.
Vantagens e riscos lado a lado
| Tema | A favor da planta | Contra a planta |
|---|---|---|
| Prazo | Tempo para se organizar e juntar a entrada | Não serve para quem precisa se mudar logo |
| Dinheiro na obra | FGTS entra de uma vez e é repassado conforme a obra | Encargos de obra mais aluguel, sem abater a dívida |
| Atraso | Com financiamento Caixa, após 6 meses de atraso a construtora assume os encargos | Tolerância legal de até 180 dias corridos, se prevista no contrato |
| Desistência | 7 dias de arrependimento na compra fora da sede da construtora | Multa de até 25% ou 50% do valor pago depois disso |
O que a lei garante para quem compra na planta
A Lei do Distrato (Lei 13.786/2018) e a Lei 4.591/1964 organizam a compra na planta. Três regras valem a pena conhecer antes de assinar.
Registro de incorporação. A construtora só pode vender as unidades depois de registrar o memorial de incorporação no Registro de Imóveis. Vender sem cumprir essa exigência é contravenção contra a economia popular. Peça para ver o registro.
Direito de arrependimento. Se o contrato foi assinado em estande de vendas ou fora da sede da construtora, você pode desistir em até 7 dias, prazo improrrogável, com devolução de todos os valores antecipados, inclusive a comissão de corretagem.
Multa por desistência. Depois desse prazo, a multa depende de o empreendimento ter ou não patrimônio de afetação, que é quando o dinheiro da obra fica separado do caixa geral da construtora.
- Sem patrimônio de afetação: multa de até 25% do valor pago, com devolução em parcela única 180 dias depois do desfazimento do contrato.
- Com patrimônio de afetação: multa de até 50% do valor pago, com devolução em até 30 dias depois do habite-se.
Há decisões do STJ limitando a retenção em relações de consumo, mas o tema ainda é disputado. Não conte com isso como regra.
Para quem vale a pena?
A resposta honesta depende mais da sua rotina do que do imóvel. Vale a pena se você:
- pode esperar a obra sem precisar se mudar;
- consegue pagar os encargos de obra e o aluguel juntos, com folga;
- tem estabilidade de renda para os próximos anos;
- quer imóvel novo e aceita a espera como parte do preço.
Não vale a pena se você precisa sair do aluguel logo, se a sua renda já está no limite ou se ainda está em dúvida sobre a região. Nesses casos, um imóvel pronto costuma fazer mais sentido. O caminho completo, com a obra como uma das etapas, está no Minha Casa, Minha Vida passo a passo, e o uso do fundo nessa fase está no guia como usar o FGTS no Minha Casa, Minha Vida.
Perguntas frequentes
Quais os riscos de comprar imóvel na planta?
Os principais são pagar encargos de obra junto com o aluguel, atraso na entrega e o custo de desistir. A lei aceita atraso de até 180 dias corridos se isso estiver claro no contrato. Desistir depois do prazo de arrependimento pode custar até 25% ou 50% do valor pago.
Quanto é a multa se eu desistir do imóvel na planta?
Pela Lei 13.786/2018, a multa pode ir até 25% do valor pago quando o empreendimento não tem patrimônio de afetação, e até 50% quando tem. Se o contrato foi assinado no estande ou fora da sede da construtora, você pode desistir em até 7 dias com devolução integral.
O que acontece se a obra atrasar?
Atraso de até 180 dias corridos é tolerado pela lei, se estiver previsto de forma clara no contrato. Em empreendimentos financiados pela Caixa, se a entrega atrasar mais de 6 meses além do prazo contratado, os encargos da fase de obra passam a ser pagos pela construtora até a entrega.
Posso usar o FGTS em imóvel na planta?
Pode, desde que você cumpra as regras do fundo, como somar 3 anos de trabalho sob o regime do FGTS. Na compra na planta, o saldo sai da sua conta de uma vez, e o banco repassa o dinheiro à construtora conforme o cronograma da obra.
Próximo passo: fazer a conta da fase de obra
Antes de escolher um lançamento, descubra quanto você consegue financiar e se os encargos de obra cabem no seu mês junto com o aluguel. Não existe aprovação garantida, e a análise é sempre da Caixa. Faça a conta no simulador do Minha Casa, Minha Vida e, se a planta fizer sentido para você, veja como funciona comprar imóvel na planta com a SÓLAR11.
Fontes: Lei 13.786/2018 (Lei do Distrato); Lei 4.591/1964, art. 32; Caixa, cartilha de juros na fase de obras. Valores conferidos em 18/09/2026.



